こんにちは。姫路市を中心に注文住宅やリノベーションを手掛ける工務店、建築工房いろは代表の大島です。
前回の記事では、住宅ローンの名義によって、団信と減税の扱いがどう変わるかを整理しました。名義の形が見えてくると、ご夫婦の話し合いは次の段階に進みます。「団信は、どのタイプを選べばいいの?」という問いです。
がん保障付き、3大疾病保障付き、ワイド団信。名前を並べるだけでも戸惑いますよね。
上乗せ金利が「年0.1%」と言われても、月々いくらなのか、35年でいくらなのかは、なかなか想像できません。フラット35の団信は、銀行の団信とは名前も条件も違うので、さらに分かりにくくなります。
今回は前回の続きとして、団信の中身をもう一歩深く見ていきます。支払われる条件、フラット35との違い、がん保障にかかる費用、持病がある場合や借り換えのときの考え方まで、順に整理しました。
数字は、月々の金額や診断された時期ごとの目安に置き換えてお伝えします。団信は契約後に内容を変えにくいため、ここで一度整理しておく価値があります。
制度や金利は、2026年10月中旬時点の公的機関と金融機関の公開情報をもとにしています。
名義が決まったら、次は団信の「中身」。支払われる条件まで見ておきましょう
団信は、保障の「名前」よりも、どんなときに保険金が支払われるのかという「条件」で比べるのが近道です。前回は誰が加入するかを見ましたので、今回は加入する団信そのものを見ていきます。
前回のおさらいと、今回見るところ
前回のポイントを、3つだけ振り返ります。
・ペアローンでは、完済されるのは万一のことがあった人のローン分だけです
・連帯債務では、連帯債務者は団信に入れないことが多いとされています
・フラット35の「デュエット」なら、どちらかに万一のことがあれば、以後の返済が不要になります
ここまでは「誰が入るか」の話でした。今回は、入る団信を「何にするか」を考えます。
民間の団信は、大きく5つのタイプがあります
民間の住宅ローンで見かける団信を、表にまとめました。上乗せ金利は、各行の公式ページに載っていた例です。名称や条件は金融機関ごとに異なります。
| 種類 | 保障の主な内容 | 上乗せ金利の例 |
|---|---|---|
| 一般団信 | 死亡・高度障害など | 上乗せなし |
| がん50%保障 | がんと診断されたとき、ローン残高の半分 | auじぶん銀行は上乗せなし、PayPay銀行は年0.1% |
| がん100%保障 | がんと診断されたとき、ローン残高の全額 | auじぶん銀行は年0.05%、みずほ銀行は年0.1% |
| 3大疾病保障付き | がん・急性心筋梗塞・脳卒中 | 京都銀行は年0.15〜0.2%(年齢で異なる) |
| ワイド団信 | 保障は一般団信と同じ。引受基準を緩和 | イオン銀行、auじぶん銀行は年0.3% |
※上乗せ金利や加入できる年齢は、執筆時点の目安です。PayPay銀行は、2026年6月のお借入分から、がん50%保障の上乗せ金利を年0.05%から年0.1%へ改定しています。このように変わることがあるため、申込みの時点の条件をご確認ください。
「診断されたら、すぐに全額」とは限りません
がん保障や3大疾病保障は、支払われる条件が決まっています。名前だけで判断せず、次の点を押さえてください。
・がん:医師による生検などの病理検査で、がんと診断が確定したときです。上皮内がんや皮膚がんの一部は、対象外とされています。
・急性心筋梗塞:初診日から60日以上、労働に制限がかかる状態が続いたとき、または治療のための手術を受けたときです。
・脳卒中:初診日から60日以上、言語障害や麻痺などの後遺症が続いたとき、または治療のための手術を受けたときです。
さらに、がんの保障には、契約から一定期間の免責があります。みずほ銀行や京都銀行は、保障開始から90日以内の診断を対象外としています。診断されたらすぐにローンがなくなる、というわけではありません。条件は商品ごとに違うため、契約前に約款や契約概要で確認しておくと安心です。
フラット35の団信は、名前も条件も別ものです。前回のデュエットの続きから
フラット35の団信は、住宅金融支援機構(以下、機構)が用意しており、民間とは分けて考える必要があります。種類は「新機構団信」と「新3大疾病付機構団信」の2つで、加入の手続にも独自のルールがあります。
新機構団信と新3大疾病付は、何が違うのか
2つの違いを、表にしました。
| 項目 | 新機構団信 | 新3大疾病付機構団信 |
|---|---|---|
| 保障の対象 | 死亡、身体障害者手帳1・2級の交付など | 左に加え、3大疾病で一定の要件に該当したとき、要介護2以上などの状態になったとき |
| 加入できる方 | 満15歳以上70歳未満 | 満15歳以上51歳未満で、過去にがんと診断されていない方など |
| 保障の期間 | 満80歳の誕生日の属する月末まで | 満75歳の誕生日の属する月末まで(翌月からは新機構団信の内容) |
| 金利 | 新機構団信付きの金利 | 新機構団信付きの金利に年0.24%程度上乗せ |
※加入には、幹事生命保険会社の承諾が必要です。年0.24%は補足情報による目安ですので、機構の金利情報でご確認ください。
民間の団信と比べて、いちばん違うのは障害の基準です。民間の「高度障害」に対し、身体障害者手帳の1級または2級の交付を受けたとき、という公的な基準になっています。
機構の案内では、高度障害保険金の取扱いはないとされています。要介護状態まで対象になるのは、新3大疾病付のほうです。
申し込むときに知っておきたい、4つの手続き
・新3大疾病付で借入額が5,000万円を超える場合は、告知事項の有無にかかわらず、健康診断結果証明書の提出が必要です。費用は申込者の負担とされています。
・新3大疾病付の審査で承認されなかった場合、新機構団信に切り替えて加入できることがあります。
・加入後に、保障の内容を変更することはできません。
・あとから加入できるのは、相続、債務引受、契約者が満80歳を迎えたときに連帯債務者が加入する場合の3つに限られます。
最初に選んだ内容が、そのまま続きます。だからこそ、申込みの前に、ご夫婦で話し合う時間を取っておきたいところです。
夫婦で入る「連生団信」の費用も見ておく
前回ご紹介したデュエット(ペア連生団信)は、夫婦どちらかに万一のことがあれば、以後の返済が不要になります。ただし、新3大疾病付では利用できません。
気になるのは費用です。フラット35のデュエットは、新機構団信付きの金利に年0.18%程度上乗せされます(補足情報による目安です)。
民間では、auじぶん銀行のペアローン連生団信の例で、満50歳以下なら年0.30〜0.45%の上乗せです。保障が二人分になるので、1人分の団信よりも上乗せは大きくなる傾向があります。
がん保障付き団信の本当のコストは、月額と「診断された時期」で見えてきます
がん保障の上乗せ金利は、35年という長さで見ると、総額は数十万〜100万円台になります。ただ、費用の大きさだけでなく、診断された時期によって免除される額が変わる点も、あわせて見ておく必要があります。
上乗せ金利を月額と総額で見る
3,000万円を35年、元利均等返済で借りる場合の試算です。基準金利が1.0%の場合と3.0%の場合を並べました。
| 上乗せ金利 | 基準金利1.0%の場合 | 基準金利3.0%の場合 |
|---|---|---|
| 年0.05% | 月約700円/総額約29万円 | 月約800円/総額約35万円 |
| 年0.1% | 月約1,400円/総額約59万円 | 月約1,700円/総額約71万円 |
| 年0.15% | 月約2,100円/総額約89万円 | 月約2,500円/総額約106万円 |
| 年0.2% | 月約2,800円/総額約119万円 | 月約3,400円/総額約142万円 |
| 年0.3% | 月約4,300円/総額約179万円 | 月約5,100円/総額約213万円 |
※当社の試算(目安)です。金利は固定で一定として計算しており、実際の金額は借入金利や返済条件によって異なります。
たとえばがん100%保障で年0.05〜0.1%なら、月々は数百円から1,700円ほどです。3大疾病保障で年0.15〜0.2%なら、月2,000円台から3,000円台になります。
診断された時期で、免除される額は変わります
上乗せ金利を払い続ける一方で、ローンの残高は返済とともに減っていきます。がんと診断された時点の残高が、免除される額の目安です。
変動金利1.0%、上乗せ年0.2%、借入4,000万円・35年の場合で、診断された時期ごとに並べました。
| 診断された時期(借入から) | 免除される残高の目安 | それまでに払った上乗せの累計 |
|---|---|---|
| 5年後 | 約3,530万円 | 約23万円 |
| 10年後 | 約3,020万円 | 約45万円 |
| 20年後 | 約1,920万円 | 約90万円 |
| 30年後 | 約680万円 | 約136万円 |
※当社の試算(目安)です。変動金利は将来変わる可能性がありますが、ここでは1.0%で固定して計算しています。診断後は返済そのものが不要になるため、上乗せの累計は診断時点までの金額です。
借入から間もない時期は、免除される額が大きく、払った上乗せは少なく済みます。返済が進むと、その額は小さくなり、上乗せの累計は増えていきます。
診断される時期は選べませんし、診断されないまま完済すれば、上乗せ分が戻ってくることは一般的にありません。
大切なのは、「元が取れるか」ではなく、「お子さまが小さく、残高が大きい時期の備えとして、この金額を払えるか」という見方です。ご家庭の状況で、答えは変わります。
払う価値を見極める、5つの視点
・支払われる条件:診断の確定方法、免責期間、対象外のがんを、契約概要で見ておきます。
・加入できる年齢:みずほ銀行は満18歳以上51歳未満、京都銀行の3大疾病保障は満20歳以上50歳以下と、50歳前後を上限とする例が見られます。ローンを組んだあとから付け足すことは、基本的にできません。
・既存の保険との重なり:がん保険や医療保険で診断一時金などを備えている場合は、保障が二重になっていないかを見比べます。
・収入への備え:団信の保険金は返済に充てられ、生活費には使えません。治療中の収入減には、別の備えが必要です。
・申込み時点の条件:上乗せ金利は、改定される例があります。
「がん団信を付けたら、がん保険は解約していいのか」と悩まれる方もいます。役割が違うため、一律にどちらかをおすすめすることはしていません。
持病がある方も、借り換えを考える方も。選べる道を確かめておきましょう
健康上の理由で一般団信に入れなくても、住宅ローンをあきらめる必要はありません。ワイド団信、団信なしのフラット35、連帯債務者に団信を任せる方法があり、借り換えのときは、団信の入り直しが必要になる点にも注意が必要です。
ワイド団信は、保障は同じで、入りやすさが違う
ワイド団信は、持病があったり、健康診断で指摘を受けたりした方でも、加入できる可能性のある団信です。保障の内容は一般団信と同じで、緩められているのは引受の条件だけです。
上乗せは、イオン銀行やauじぶん銀行の例で年0.3%です。先ほどの試算では、3,000万円・35年なら月々約4,300〜5,100円、総額で約179万〜213万円が目安です。
年齢の条件があります。イオン銀行の例では、融資実行時が満50歳未満、完済時が満80歳未満です。
保険会社の個別審査があり、すべての方が入れるわけではありません。
告知書には、通院や投薬、手術の経験を、ありのままに書くことが基本です。事実と違うと、保険金が支払われなくなるおそれがあります。
団信なしと、連帯債務者に任せる方法
フラット35は、団信に加入しなくても利用できます。この場合の金利は、新機構団信付きから0.2%引き下げられます。金利が3.0%前後なら、3,000万円・35年で月々3,400円ほど軽くなる計算です。
ただし、万一のときは返済がご家族に引き継がれます。収入保障保険など、代わりの備えとセットで考えましょう。
「前回、連帯債務では連帯債務者は団信に入れないことが多いとお伝えしました。フラット35はここが違い、『誰も入れない』わけではありません。連帯債務者となるお二人のうち、どちらか一方であれば団信に加入できます(お二人そろっての加入はできません)。
健康な方に加入してもらえないか、金融機関に相談してみる価値はあります。もう一方の、団信に加入していない方に万一のことがあっても、その方の返済分は残る点は変わりません。」
借り換えると、団信はどうなるか
金利の低い住宅ローンへの借り換えは、よく検討される選択肢です。ただ、団信については注意が必要です。
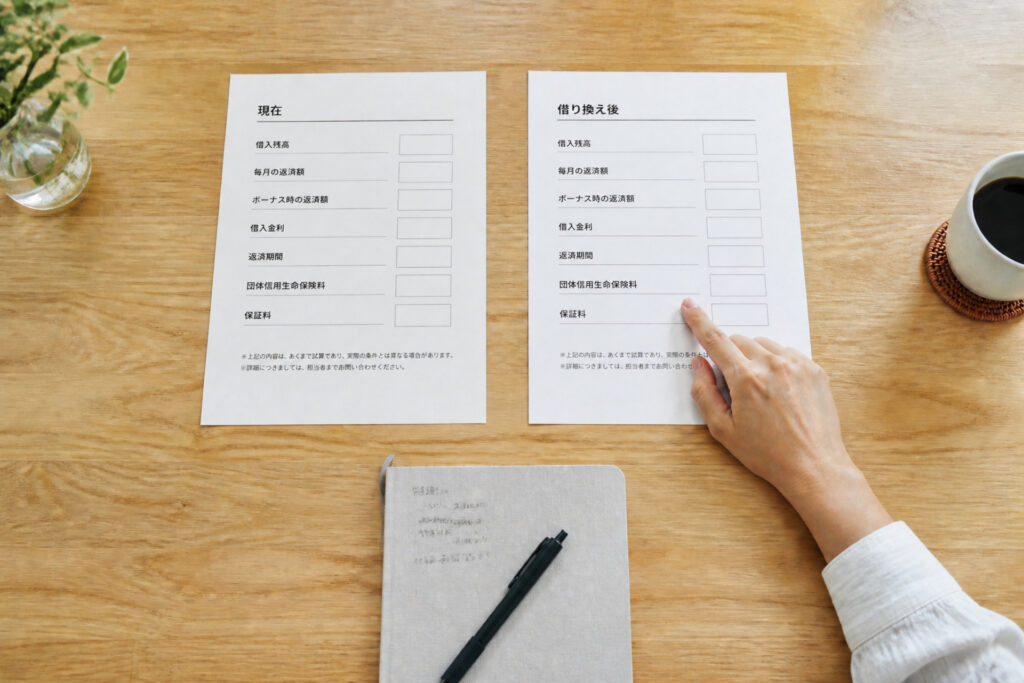
機構の案内では、借り換えの対象になるローンに付いていた団信の保障は、借り換えで終了します。新しいローンで保障を続けるには、あらためて加入の申込みが必要で、審査の結果によっては加入できない場合があります。がん保障付きを選んでいても、借り換え後に同じ条件で入れるとは限りません。
借り換えを考えるときは、金利の差だけでなく、いまの健康状態で新しい団信に入れそうかを、先に金融機関へ尋ねておきましょう。持病が出たあとの借り換えは、とくに事前の見通しが欠かせません。
この記事のまとめ
団信は、名義の次に考えるべき「中身」の話です。保障の名前ではなく支払われる条件を見て、費用は月額と診断された時期の両方から考えると、ご家庭に合う選び方が見えてきます。
☑がん保障や3大疾病保障は、診断の確定方法や免責期間、対象外のがんなど、支払われる条件を確認します。
☑フラット35の団信は、新機構団信と新3大疾病付機構団信の2つ。加入後の変更はできません。
☑がん保障の上乗せ金利は、月額と総額に加え、診断された時期で免除される額が変わる点も見ておきます。
☑持病があるときは、ワイド団信、フラット35の団信なし、連帯債務者に任せる方法を比べます。
☑借り換えでは、団信の保障がいったん終わり、あらためて加入の審査があります。
前回は、数年先の収入と教育費の予定を書き出してみましょう、とお伝えしました。今回は、その横に、加入中の生命保険やがん保険の保障額を書き足してみてください。団信でどこまで備え、どこから別の備えにするか。ご夫婦で話し合う土台になります。
※本記事には、内容理解を助ける目的で一部AI生成画像を使用しています。
※本記事は2026年10月中旬時点の情報です。制度や金利、保障内容などは変更される場合があります。個別の条件によって異なりますので、契約や申込みの前に、金融機関や住宅金融支援機構の公式サイトで最新の情報をご確認ください。
引用元・参照元
公的機関・制度運営主体
・住宅金融支援機構(フラット35)「新機構団体信用生命保険制度」 https://www.flat35.com/danshin_menu/shin-danshin/index.html
・住宅金融支援機構(フラット35)「新機構団信の加入要件・保障内容」 https://www.flat35.com/danshin_menu/shin-danshin/kanyuu.html
・住宅金融支援機構(フラット35)「新3大疾病付機構団信の加入要件・保障内容」 https://www.flat35.com/danshin_menu/shin-danshin/kanyuu_3dai.html
・住宅金融支援機構(フラット35)「ご加入の手続・ご注意点」 https://www.flat35.com/danshin_menu/shin-danshin/tetuduki.html
・住宅金融支援機構(フラット35)「途中加入」 https://www.flat35.com/danshin_menu/shin-danshin/tochuu.html
・住宅金融支援機構「3大疾病とは何ですか。また、3大疾病付機構団信に加入している場合、加入者が3大疾病に罹患した際にはどのような対応をすればよいですか?」 https://jhffaq.jp/jhffaq/jhf/web/knowledge169.html
・住宅金融支援機構「借換えの場合、団信及び火災保険の取扱いはどうなりますか。」 https://jhffaq.jp/jhffaq/flat35/web/knowledge605.html
・住宅金融支援機構「新機構団信制度に加入しない(できない)場合の金利はどうなりますか。」 https://jhffaq.jp/jhffaq/flat35/web/knowledge344.html
・住宅金融支援機構「連帯債務で融資を受ける場合、どのような方が団体信用生命保険に加入できますか?」 https://jhffaq.jp/jhffaq/flat35/web/knowledge3701.html
・みずほ銀行「がん団信」 https://www.mizuhobank.co.jp/loan_housing/life_insurance/cancer.html
・京都銀行「『3大疾病保障特約付』団体信用生命保険」 https://www.kyotobank.co.jp/kojin/loan/jyutaku/shouhin/3dai/
・auじぶん銀行「団体信用生命保険」 https://www.jibunbank.co.jp/products/homeloan/insurance/
・PayPay銀行「がん50%保障団信の上乗せ金利の改定について(6月1日)」 https://www.paypay-bank.co.jp/news/2026/0529.html
・イオン銀行「ワイド団信付住宅ローン」 https://www.aeonbank.co.jp/housing-loan/wide-danshin/
・ARUHI「借り換えをした場合、現在加入中の団体信用生命保険はどうなりますか。」 https://www.sbiaruhi.co.jp/faq/detail/39/
・フラット35 相談センター「【フラット35】2026年9月 最新金利のご案内」(デュエット、新3大疾病付の上乗せ幅の確認) https://www.abicnet.com/flat35/interest-rate/
※上乗せ金利の月額・総額は、当社が3,000万円・35年・元利均等返済・基準金利1.0%または3.0%(固定で一定)で算出した目安です。診断時期別の免除額は、借入4,000万円・35年・変動金利1.0%(固定で一定と仮定)で算出した目安です。
よくある質問<FAQ>
Q1. がん団信は、50%と100%のどちらがよいのでしょうか?
A. 迷いますよね。たとえばauじぶん銀行では、50%は上乗せなし、100%は年0.05%です。この差は、3,000万円・35年の試算で、月700〜800円ほど、総額30万円前後になります。どちらが合うかは、払える月額と、診断されたときに残しておきたい返済額で変わります。まずは、費用の差を数字で確かめるところから始めましょう。
Q2. がんと診断されたら、すぐにローンがなくなりますか?
A. すぐにとは限りません。診断の確定が生検などの検査によること、契約から90日以内の診断は対象外とされる例があること、上皮内がんなどが対象外の場合があることなど、条件があります。あらかじめ契約概要で確認しておくと、いざというときに慌てずに済みます。
Q3. 借り換えをしても、いまの団信は引き継げますか?
A. 引き継げないのが一般的です。機構の案内でも、借り換えでこれまでの団信の保障は終了し、新しいローンであらためて加入の申込みと審査が必要とされています。健康状態によっては、加入できない場合もあります。金利の差とあわせて、団信の入り直しができそうかも見ておきましょう。
Q4. 持病があると、フラット35でも団信に入れませんか?
A. 審査の結果によっては、入れない場合があります。ただ、フラット35は団信に加入しなくても利用できます。また、新3大疾病付の審査で承認されなかった場合は、新機構団信に切り替えて加入できることもあります。まずは、ご自身の健康状態を整理して、早めに金融機関へ相談してみてください。
Q5. 団信の内容は、あとから変えられますか?
A. フラット35では、加入後に保障の内容を変更することはできません。民間の団信も、契約時に決まった内容を完済まで変えられないのが一般的です。ローンの契約前に、ご夫婦でゆっくり話し合う時間をとっておきましょう。
建築工房いろはの施工エリアについて
弊社では、姫路市、加古川市、明石市、神戸市、たつの市、太子町、高砂市、相生市、加東市、加西市、宍粟市、播磨町、福崎町を中心に、家づくりのご相談を承っています。
施工可能エリアの詳細は、お気軽にお問い合わせください。
ご相談・お問い合わせについて
団信の選び方は、ご夫婦の年齢や健康状態、加入中の保険によって変わります。前回の名義の話とあわせて、資金セミナーや個別相談で、ライフプランと一緒に整理してみませんか。オンライン相談にも対応していますので、お子さま連れでも、ご都合のよい形でお声がけください。