こんにちは。姫路市を中心に注文住宅を手掛ける工務店、建築工房いろは代表の大島です。
最近、家づくりのご相談の中で「50年ローンってどうなんですか?」というご質問をいただくことが増えてきました。物価や建築費の上昇にともない、住宅価格そのものが高くなっている今、月々の返済負担を抑えられる50年ローンは、たしかに魅力的な選択肢に見えます。
一方で、「期間が長い分、総返済額が増えるのでは」「団体信用生命保険はどうなるのか」といった不安の声も少なくありません。35年ローンと50年ローン、どちらが正解ということではなく、ご家庭の考え方やライフプランによって向き・不向きがあります。
この記事では、実際の数字を使ったシミュレーションを交えながら、35年ローンと50年ローンのメリット・デメリットを公平に整理していきます。どちらか一方が優れているという話ではなく、それぞれにどんなご家庭が向いているのか、という視点も大切にしたいと思っています。
あわせて、「賃貸なら安心」というわけでもない現実にも触れます。読み終えるころには、漠然とした不安が、具体的に検討できる材料に変わっているはずです。
※本記事は執筆時点(2026年9月2日)の情報にもとづいています。制度や金利、補助内容などは変更される場合がありますので、実際にご検討の際は最新情報をあわせてご確認ください。
なぜ今「50年ローン」という選択肢が広がっているのか
住宅価格が上がり続ける中で、毎月の返済負担を少しでも抑えたい——そんなニーズが、50年ローンが広がってきた一番の背景です。
住宅価格の上昇と、返済期間の見直し
かつて住宅ローンといえば35年が主流でした。しかし近年は建築資材や人件費の高騰により、同じ広さ・仕様の住まいでも、以前より総費用が上がる傾向にあります。そこで、返済期間を延ばすことで月々の負担を抑えられる40年・50年ローンを取り扱う金融機関が増えてきました。
ネット銀行を中心に、借入期間の上限を50年まで広げる動きが2023年以降続いており、現在では複数の金融機関で50年ローンの取り扱いがあります。
また、2026年6月には日銀が政策金利を1%程度まで引き上げており、これにともない変動金利も緩やかな上昇傾向にあるとされています。金利の動きが気になる今、返済期間の選び方にも自然と関心が集まっているのかもしれません。
金利の上乗せなど、確認しておきたい条件
多くの金融機関では、35年を超える期間で借りると金利が上乗せされる仕組みになっていますが、その内容は金融機関ごとに違います。期間の区分によって上乗せ幅を細かく分けているところもあれば、35年を超えた時点から一律で上乗せするところもあり、上乗せ幅の目安として年0.1〜0.15%程度が使われるケースが見られます。
変動金利・固定金利のどちらを選ぶかによっても、返済期間の考え方は変わってきます。変動金利は現時点での金利水準が低めに設定されている一方、将来の金利動向によって返済額が変わる可能性があります。
固定金利は返済額が変わらない安心感がある一方、現時点での金利は変動金利より高めに設定されているのが一般的です。50年という長い期間になるほど、金利タイプの選び方も慎重に考えておきたいところです。
選択肢が増えたこと自体は、住宅を検討するご家庭にとって前向きな変化だと感じています。大切なのは、「なんとなく月々が楽になるから」ではなく、ご自身の収入やライフプランと照らし合わせたうえで選ぶことです。
次の章では、実際の数字を使いながら、35年と50年の違いを具体的に見ていきましょう。
4,500万円を借りた場合の35年ローンと50年ローンを比較してみる
50年ローンは月々の負担を大きく抑えられる半面、総返済額は増える傾向にあります。ここからは、具体的な数字で見ていきましょう。
シミュレーションの前提条件
以下は、借入額4,500万円をもとにした、あくまで概算のシミュレーションです。2026年8月時点で確認できた複数の情報によると、全国の主要銀行の変動金利は年0.9%台から年1.2%台まで幅があり、銀行グループ別の平均では年1.08〜1.23%ほどで推移しているとされています。
ここでは、その実勢に近い年1.1%を目安として試算しました。50年ローンについては、前章でご紹介した上乗せ幅の目安(年0.15%程度)を加え、年1.25%で試算しています。
なお、これは特定の金融機関の実際の商品条件ではなく、複数の公表情報をもとにした簡易的な試算です。実際の金利は、金融機関や審査結果、団体信用生命保険の内容などによって変わりますので、ご検討の際は各金融機関の最新情報をあわせてご確認ください。
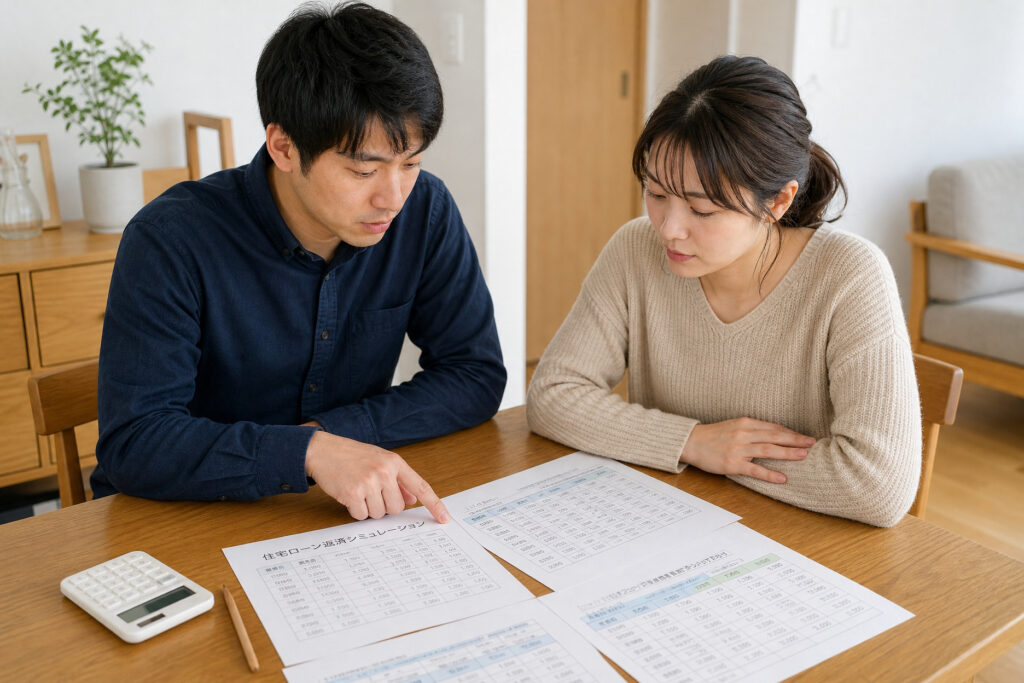
| 項目 | 35年ローン | 50年ローン |
|---|---|---|
| 借入額 | 4,500万円 | 4,500万円 |
| 想定金利 | 年1.1% | 年1.25% |
| 月々の返済額 | 約12.9万円 | 約10.1万円 |
| 総返済額 | 約5,424万円 | 約6,054万円 |
| 利息の総額 | 約924万円 | 約1,554万円 |
数字で見る「月々」と「総額」のバランス
こうして比較すると、月々の返済額は50年ローンの方が約2.8万円ほど抑えられる一方、総返済額では約630万円ほど多くなる計算です。
とはいえこれは変動金利を前提とした一例で、実際の金利や審査結果は金融機関ごとに異なりますし、今後の金利動向によっても変わってきます。この数字は「傾向をつかむための目安」として捉えていただければと思います。
月々の差が生まれる理由はシンプルです。返済期間が長くなるほど、毎月の元金返済のペースがゆるやかになるからです。その分、利息を支払う期間も延びるので、総額では50年ローンの方がふくらみやすくなります。
逆に言えば、無理をして35年ローンを組むより、50年ローンでいったん家計にゆとりを持たせ、あとから繰り上げ返済で実質的な期間を縮めていく、という考え方もできるでしょう。
50年ローンのメリット・デメリットを正しく理解する
50年ローンは決して「悪いローン」ではありません。使い方次第で、十分に有効な選択肢になります。ただし、いくつか押さえておきたい注意点もあります。
50年ローンのメリット
・月々の返済負担を抑えられるため、家計にゆとりを持たせやすい
・同じ月々の予算でも、35年ローンより借入可能額を増やせる場合がある
・子育て期など、支出が重なる時期の負担を平準化しやすい
・将来的な収入の変化にあわせて、繰り上げ返済で調整しやすい
確認しておきたい注意点
・総返済額が増えやすく、利息の負担が大きくなる傾向がある
・借入期間が完済時の年齢に対して長くなりやすく、審査時に年齢や団体信用生命保険の条件が確認される場合がある
・金融機関によっては、35年を超える期間に金利の上乗せが設定されている
・将来的な金利上昇の影響を、より長い期間受けることになる
私たちがご相談を受ける中でも、「月々が楽になるから」という理由だけで50年ローンを選ぼうとされるご家庭には、一度立ち止まってお話をうかがうようにしています。
たとえば、繰り上げ返済を計画的に行うことで、実質的な返済期間を短縮できるケースもあります。
反対に、将来の収入減少やライフイベントを見据えて、あえて長めの期間を選ぶことが安心につながるご家庭もあります。期間そのものの長さより、「ご家庭の収支計画に無理がないか」——ここを見てほしいというのが、私たちの本音です。
なお、団体信用生命保険(団信)は、契約者に万が一のことがあった場合に、ローンの残債が保険金でまかなわれる仕組みです。期間が長くなるほど、加入時の年齢や健康状態によって条件が変わる場合がありますので、この点も事前に金融機関へ確認しておくと安心です。
「賃貸なら安心」とは限らない、という現実も知っておきたい
住宅ローンの期間で迷ったときは、賃貸という「借りない」選択肢とも比べてみることをおすすめします。
家賃も、ずっと一定とは限らない
住宅ローンを組むこと自体に不安を感じて、「それなら賃貸のままのほうが安心では」と考える方も少なくありません。けれど、賃貸だからといって家賃の負担がなくなるわけではありません。
物価や建築費、人件費が上がっていけば、賃貸物件の家賃だって見直される可能性は十分にあります。大家さんの立場からすれば、経営を続けるために物価上昇分を家賃に反映せざるを得ない場面も出てくるからです。
つまり、「住宅ローンを組むリスク」と「一生家賃を払い続けるリスク」は、どちらもゼロにはできないという前提で考える必要があります。
そのうえで、住宅ローンには、完済後は住居費の大部分が不要になるという特徴があります。団体信用生命保険によって、万が一の際は残債が保険で弁済される仕組みがあるのも、賃貸にはない安心材料です。
数字で見える化することが、安心への近道
35年か50年かという期間の選び方も、「怖いから短く」「楽だから長く」という感覚だけで決めるのではなく、ご家庭の収入の見通しや将来のライフイベントを踏まえて、無理のない資金計画の中で判断していただきたいと考えています。私たちが資金計画のご相談を大切にしているのも、こうした背景があるからです。
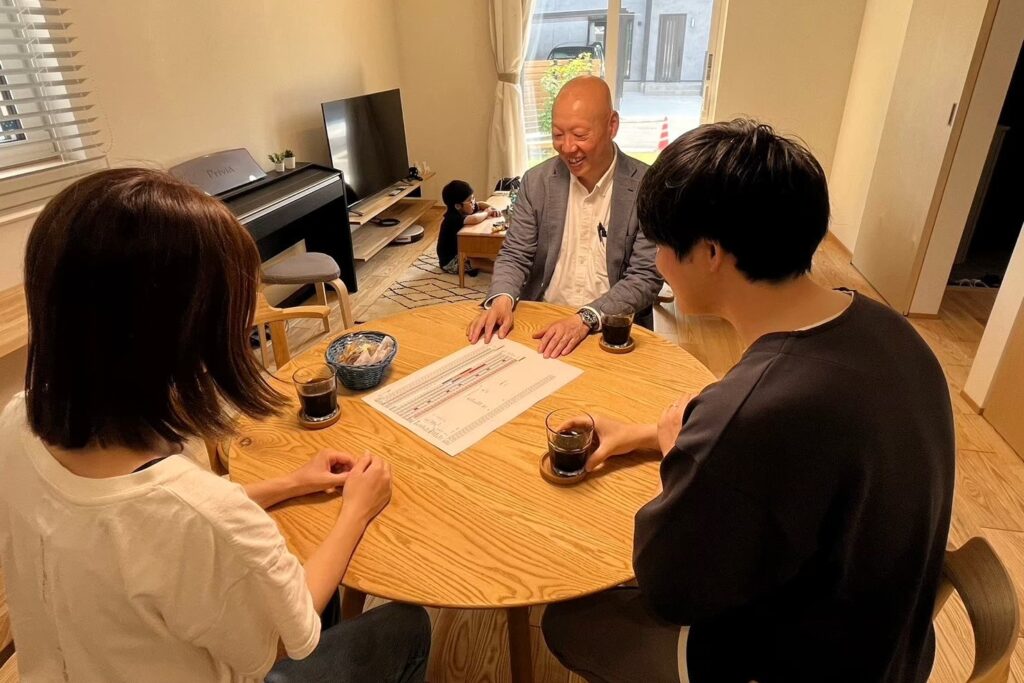
お子さまの進学や車の買い替え、将来のご両親の介護なども含めて、いつ・どれくらいのお金が必要になるのかをグラフなどで見える化すると、「今の家計なら、このくらいの返済額までは無理がない」という基準がはっきりしてきます。感覚ではなく数字で確認できることこそ、漠然とした不安を具体的な安心感に変える一番の近道になります。
この記事のまとめ
35年ローンと50年ローンは、どちらが正解というものではなく、ご家庭の収入やライフプランに合わせて選ぶことが大切です。
☑50年ローンは月々の負担を抑えられる一方、総返済額は増えやすい傾向がある
☑金融機関によっては、35年を超える期間に金利の上乗せが設定されている
☑繰り上げ返済など、将来の返済計画とあわせて検討することが大切
☑賃貸であっても家賃の負担がなくなるわけではなく、どちらにもリスクとメリットがある
☑迷ったときは、感覚ではなく数字にもとづいた資金計画で判断することが安心につながる
期間の長さだけで良し悪しを判断せず、ご自身の暮らしに合った選択をすること。それが何より大切です。今回ご紹介したシミュレーションはあくまで一例ですが、ご自身の借入額や金利条件に置き換えて考えることで、より具体的な判断材料になるはずです。選択肢が増えたぶん、焦らず、ご夫婦で納得できるまで比較検討していただければと思います。
※本記事には、内容理解を助ける目的で一部AI生成画像を使用しています。
引用元・参照元
・モゲチェック「住宅ローン金利の平均は何%?変動・固定の相場比較と推移グラフでみんなの金利がわかる」
https://mogecheck.jp/articles/show/oaYekBdVENNnEyGgJRLn
・モゲチェック「住宅ローン金利2026年9月の最新動向【日銀利上げによる変動金利引き上げと今後の見通し】」
https://mogecheck.jp/articles/show/51rzNy7XEJ5o4mQ6ZkVv
・三菱UFJ銀行「【2026年最新】住宅ローンの金利は今後どうなる?今後の金利上昇リスクを踏まえた住宅ローンの選び方」
https://www.bk.mufg.jp/kariru/jutaku/column/032/index.html
・住宅ローンナビ「50年住宅ローンの取扱銀行4社を比較|金利・上乗せ【2026年8月】」
https://housingloan-navi.com/news/general/50y-hikaku/
・PayPay銀行株式会社「住宅ローンの借入期間最長50年の取り扱いを開始」
https://www.paypay-bank.co.jp/company/press/2025/0630.html
※上記は執筆時点の情報にもとづいています。金利や取扱条件は金融機関により異なり、また変更される場合がありますので、実際のお借入れの際は各金融機関に最新情報をご確認ください。
よくある質問<FAQ>
Q1. 50年ローンを選ぶと、審査は通りにくくなりますか?
A. 借入期間が長くなる分、完済時の年齢や団体信用生命保険の条件が確認される場合があります。ただし、それだけで審査に通りにくくなると決まっているわけではありません。金融機関によって基準は異なりますので、気になる場合は事前審査の段階で確認してみると安心です。
Q2. 35年ローンで組んだあとに、期間を短くすることはできますか?
A. 多くの場合、繰り上げ返済を利用することで、実質的な返済期間を短縮することが可能です。将来、収入に余裕ができたタイミングで見直すという考え方もできますので、最初から完璧な形を目指さなくても大丈夫です。
Q3. 50年ローンだと、将来売却しにくくなりますか?
A. 返済期間の長さそのものが、売却のしやすさに直接影響するわけではありません。ただし、借入期間中の残債の推移は物件によって異なりますので、将来的な住み替えの可能性がある場合は、資金計画の中でいっしょに整理しておくと、落ち着いて検討できると思います。
Q4. 金利が今後上がったら、返済額はどのくらい変わりますか?
A. 変動金利を選ばれる場合、将来の金利動向によって返済額が変わる可能性はあります。2026年6月には日銀の利上げもあり、金利の動きに注目が集まっていますが、ご家庭によって影響の受けやすさは異なりますので、金利が上昇した場合のシミュレーションもあわせて確認しておくと、より安心して選んでいただけます。
Q5. 資金計画は、土地や建物のプランが決まる前でも相談できますか?
A. はい、まずは大まかな総予算や返済のイメージを整理する段階からご相談いただけます。多くの方が見逃しがちなポイントを含めてサポートいたします。「何から始めればいいかわからない」という状態でお越しになる方も多いので、まずは情報収集のつもりで気軽にお越しいただければと思います。
建築工房いろはの施工エリアについて
建築工房いろはでは、姫路市、加古川市、明石市、神戸市、たつの市、太子町、高砂市、相生市、加東市、加西市、宍粟市、播磨町、福崎町を中心に、家づくりのご相談を承っています。施工可能エリアの詳細は、お気軽にお問い合わせください。
ご相談・お問い合わせについて
住宅ローンの期間や金利について、「うちの場合はどう考えればいいんだろう」と感じられた方は、資金計画のご相談や資金セミナーから始めていただくのがおすすめです。数字で見える化しながら、ご家庭にとって無理のない返済計画を一緒に整理していきます。まずは情報収集の段階で構いませんので、気になる点があればお気軽にご相談ください。


